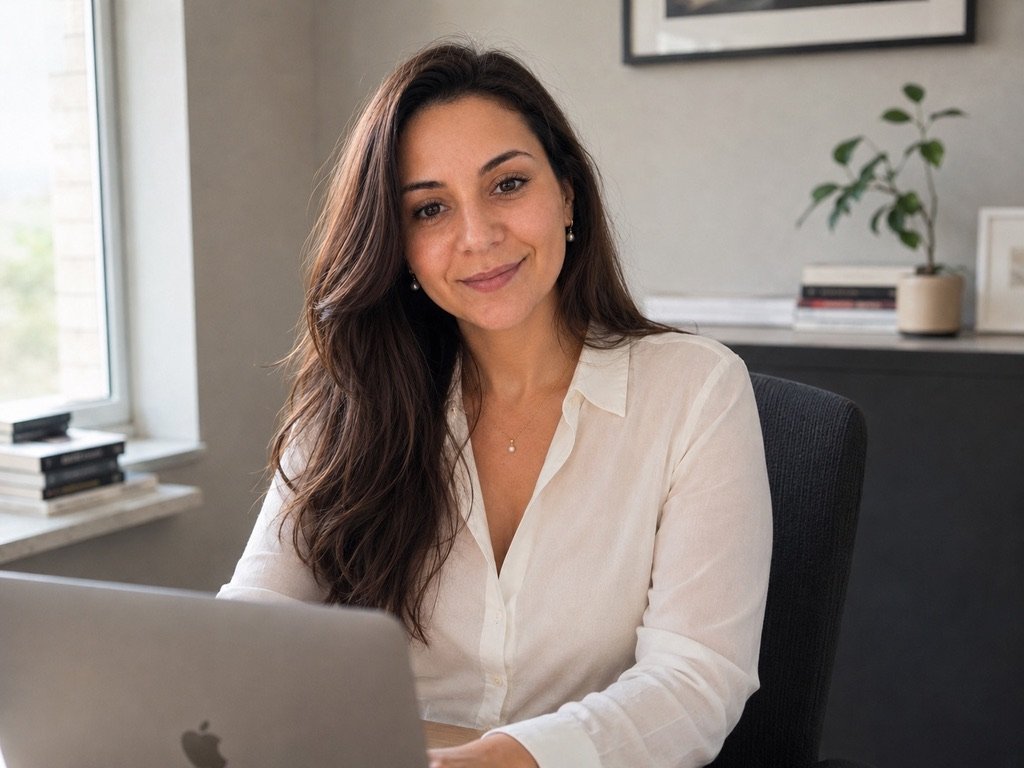
Mona AnbariVersicherungsmaklerin in Stuttgart
Unabhängige Beratung · Stuttgart und online

Eine Entscheidung für Jahrzehnte. Lassen Sie sie uns gemeinsam gut treffen.

Hallo, ich bin Mona Anbari.
Ich berate Sie unabhängig zur Kranken-, Pflege- und Berufsunfähigkeitsversicherung, in Stuttgart und online. Viele Jahre habe ich im Versicherungskonzern Makler bei schwierigen Fällen unterstützt. Dieses Wissen nutze ich heute für Sie.

Insider-Wissen: Ich weiß, wo Anträge in der Praxis scheitern Vorerkrankung? Ich kläre Ihre Chancen vorab anonym 5,0 von 5 Sternen bei ProvenExpert
Mona Anbari, unabhängige Versicherungsmaklerin in Stuttgart
Mona AnbariVersicherungsmaklerin nach §34d GewO

An keine Gesellschaft gebunden.

Allianz AXA Barmenia Hallesche HanseMerkur Süddeutsche Krankenversicherung SIGNAL IDUNA R+V Versicherung

Ich vergleiche die Tarife vieler Versicherer und wähle nach Ihrem Bedarf aus.

Gezeigt ist eine Auswahl der berücksichtigten Gesellschaften. Die Darstellung bedeutet keine Empfehlung einzelner Anbieter.

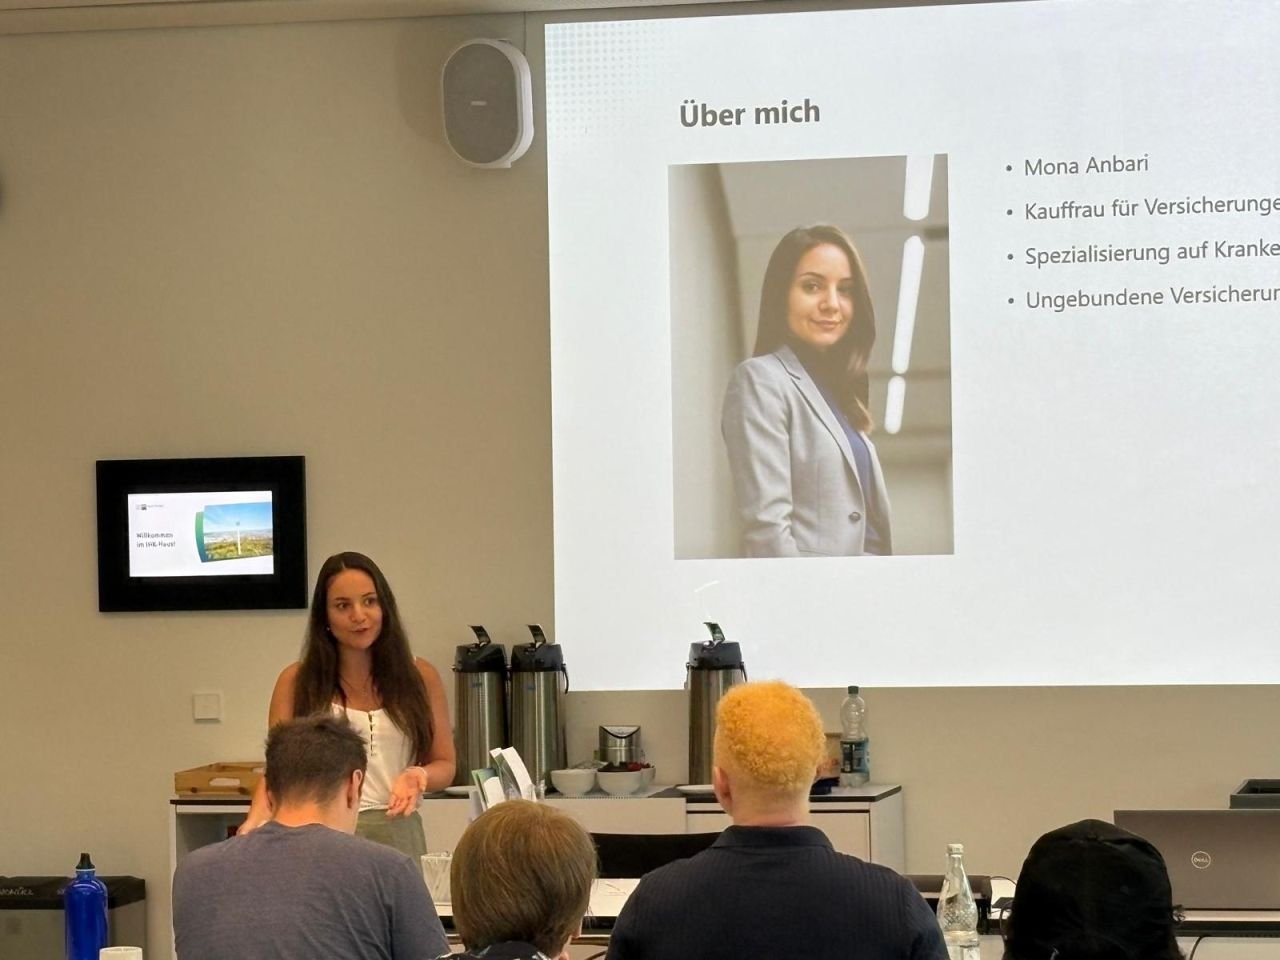
Mona Anbari hält einen Fachvortrag zur Krankenversicherung bei der IHK Region Stuttgart
Bei einem Fachvortrag in der IHK Region Stuttgart

Ich wollte so beraten, wie ich selbst beraten werden möchte.

Nach meiner Ausbildung zur Kauffrau für Versicherungen und Finanzen (2011 bis 2014) und der Weiterbildung zur Wirtschaftsfachwirtin (IHK) habe ich viele Jahre Versicherungsmakler fachlich unterstützt. Dabei ging es fast immer um die private Krankenversicherung, oft um die kniffligen Fälle.

Dort habe ich auch gesehen, was schiefgeht, wenn bei Gesundheitsfragen oder Tarifwahl zu schnell entschieden wird. 2024 habe ich mich deshalb als Maklerin selbstständig gemacht. So wähle ich Tarife danach aus, was zu Ihnen passt, und muss mich nach keinem Unternehmen richten.

Mein Wissen gebe ich auch in Vorträgen weiter, bei der IHK Region Stuttgart und an Volkshochschulen in der Region.

Wenn die private Krankenversicherung nicht zu Ihrem Leben passt, sage ich Ihnen das. Auch wenn ich dann nichts daran verdiene.

Mehr über mich und meine Arbeitsweise

Wen berate ich?

Jede Ausgangslage hat ihre eigenen Fallstricke.

Was in der Recherche selten beantwortet wird

Lieber erst selbst einordnen? Der PKV-Check dauert etwa drei Minuten.

Wie beantworte ich die Gesundheitsfragen korrekt, ohne mir spätere Leistungsansprüche zu verbauen?

Beantworten Sie genau das, was gefragt ist, vollständig und wahrheitsgemäß. Maßgeblich ist, was in Ihren Arztunterlagen steht, nicht was Sie in Erinnerung haben. Fordern Sie deshalb vor dem Antrag eine Leistungsübersicht bei Ihrer Krankenkasse an und gleichen Sie Ihre Angaben damit ab.

Falsche oder fehlende Angaben erlauben dem Versicherer je nach Fall Rücktritt, Kündigung oder Vertragsanpassung. Das geht in der Regel bis zu fünf Jahre nach Vertragsschluss, bei Arglist bis zu zehn Jahre. Bei Vorerkrankungen kläre ich die Konditionen vorher über eine anonyme Risikovoranfrage.

Welcher Tarif trägt auch bei Familienzuwachs, Jobwechsel oder im Alter noch?

Kinder brauchen in der PKV einen eigenen Vertrag mit eigenem Beitrag. Ist ein Elternteil seit mindestens drei Monaten versichert, kann Ihr Baby ohne Gesundheitsprüfung versichert werden, wenn Sie es innerhalb von zwei Monaten nach der Geburt anmelden. In der Elternzeit entfällt der Arbeitgeberzuschuss, der Beitrag läuft weiter.

Schauen Sie außerdem darauf, welche Tarife eine Gesellschaft für einen späteren Wechsel im eigenen Haus anbietet. Das Recht dazu haben Sie gesetzlich. Wie gut die Auswahl ist, unterscheidet sich aber stark.

Was passiert mit meinem Beitrag, wenn ich mit 60 weniger verdiene?

Ihr PKV-Beitrag hängt nicht vom Einkommen ab. Er sinkt also nicht automatisch, wenn Sie weniger verdienen. Es gibt aber Stellschrauben: Der gesetzliche Zuschlag von 10 %, den Sie bis 60 mitzahlen, federt im Alter Beitragserhöhungen ab. Ein Beitragsentlastungstarif senkt den Beitrag zusätzlich. Das Krankentagegeld fällt mit Rentenbeginn weg. Und wer eine gesetzliche Rente bezieht, bekommt von der Rentenversicherung einen Zuschuss.

Wie viel das bei Ihnen ausmacht, rechne ich gerne mit Ihnen durch.

Ist der Wechsel wirklich endgültig, und welche Rückkehr-Optionen bleiben?

Als Angestellte oder Angestellter unter 55 werden Sie wieder gesetzlich versicherungspflichtig, wenn Ihr Gehalt unter die Versicherungspflichtgrenze fällt oder Sie Arbeitslosengeld I beziehen. Ab 55 ist die Rückkehr in aller Regel ausgeschlossen, wenn Sie in den letzten fünf Jahren nicht gesetzlich versichert waren.

Selbstständige haben ohne neue Anstellung praktisch keinen Rückweg. Planen Sie die PKV deshalb als Entscheidung auf Dauer.

Welche Zusatzbausteine sind sinnvoll, welche nur teure Optik?

Sinnvoll ist, was ein echtes finanzielles Risiko abdeckt: ein ausreichendes Krankentagegeld, gute Leistungen für Zahnersatz und Psychotherapie ohne enge Sitzungsgrenzen. Ein Einbettzimmer ist dagegen Komfort. Schön, aber kein Risiko.

Oft lohnt es sich mehr, bei den Grundleistungen genau hinzuschauen als bei den Extras.

So arbeiten wir zusammen

  1. Erstgespräch, 15 Minuten, kostenlos

    Sie erzählen mir, wo Sie stehen. Ich sage Ihnen ehrlich, ob die private Krankenversicherung für Sie in Frage kommt.

  2. Gesundheit klären

    Wir gehen Ihre Unterlagen gemeinsam durch. Bei Vorerkrankungen frage ich vorab anonym bei Versicherern an.

  3. Angebote vergleichen

    Ich vergleiche Gesellschaften und Tarife nach Ihren Prioritäten und zeige Ihnen auch die Schwächen.

  4. Antrag begleiten

    Ich begleite den Antrag und kläre Rückfragen direkt mit dem Versicherer.

  5. Für Sie da bleiben

    Mit dem Abschluss endet meine Begleitung nicht. Heirat, Kinder, ein neuer Job oder der Schritt in die Selbstständigkeit: Gerade dann wird gute Beratung wichtig, und ich bin für Sie erreichbar.

Was Kundinnen und Kunden schreiben

5,0 von 5 Sternen und 100 % Weiterempfehlung bei ProvenExpert.

„Frau Anbari hat sich viel Zeit genommen, um all meine Fragen geduldig und kompetent zu beantworten.“

Bewertung auf ProvenExpert, März 2025

„Hervorragende Beratung – absolut empfehlenswert!“

Bewertung auf ProvenExpert, Februar 2025

“Mona was genuinely one of the kindest and most patient people I have met.”

Bewertung auf ProvenExpert, März 2025 (im Original englisch)

Was kostet die Beratung?

Gute Nachricht vorweg:

Ob Sie die Krankenversicherung über ein Vergleichsportal, direkt beim Versicherer oder über einen Versicherungsmakler abschließen, Sie zahlen überall den gleichen Beitrag.

Schließen Sie über das Vergleichsportal ab, bekommt das Portal die Vergütung.

Schließen Sie direkt beim Versicherer ab, spart sich der Versicherer die Kosten, Ihr Beitrag sinkt dadurch aber nicht.

Beim Abschluss über mich haben Sie also keine Extrakosten, aber eine fachkundige Person, die Sie in Ihrem Interesse berät.

Sie möchten Ihre Situation unabhängig einschätzen oder wünschen eine Tarifüberprüfung Ihres aktuellen Vertrages? Gerne unterstütze ich in diesen Fällen im Rahmen einer Servicevereinbarung über ein festes Honorar. Sprechen Sie mich dazu gerne an.

Mona Anbari

Lernen wir uns kennen.

Im kostenlosen Erstgespräch (15 Minuten, telefonisch oder online) klären wir Ihre Situation und Ihre Fragen.

Sie müssen nichts vorbereiten.

+49 155 10473365 hallo@healthsurance.online Quellenstraße 7a, 70376 Stuttgart